




Par: Julien Bérubé
Cet article analyse l’émergence des services « Buy Now, Pay Later » (BNPL) au Québec, lesquels constituent des instruments de crédit à la consommation à court terme intégrés au commerce électronique. Bien que ces ententes s’apparentent à de simples prêts d’argent au sens du Code civil du Québec, leur qualification sous la Loi sur la protection du consommateur (L.p.c.) demeure floue, car l’absence de frais de crédit semble les soustraire à l’application du régime de crédit. L'analyse souligne que la flexibilité apparente de ce modèle d’affaires s'accompagne de risques substantiels de surendettement et de « loan-stacking » pour les populations les plus vulnérables. En s'appuyant sur les approches australienne et états-unienne, l'article conclut à la nécessité d'une réforme de la L.p.c. visant à inclure ces produits financiers dans son champ d'application afin de garantir une meilleure cohérence normative et une protection accrue des consommateurs québécois.
Julien Bérubé est un étudiant en troisième année en droit à l’université McGill. Intéressé par le droit civil depuis son entrée à la faculté, il a notamment travaillé au Centre Paul-André Crépeau de droit privé et comparé et comme assistant de recherche auprès de deux professeurs. Il a aussi compétitionné dans le concours de plaidoirie Pierre-Basile Mignault, où son duo s’est vu décerner la coupe SOQUIJ pour le second meilleur mémoire. Julien s’est également impliqué dans sa communauté, agissant comme vice-président aux affaires externes de l’association des étudiants en droit de McGill et travaillant pendant plusieurs années à la Clinique d’information juridique à McGill.
Introduction
Depuis quelques années, celles et ceux qui font leurs achats en ligne auront remarqué l’apparition d’une case colorée les invitant à payer en plusieurs versements sans intérêt. Derrière ces cases se trouvent de nouveaux instruments de crédit1 à la consommation à court terme. Ceux-ci sont souvent regroupés sous l’appellation « Buy now, pay later », ou « BNPL ».2
Durant la dernière décennie, l’offre et l’utilisation de BNPL ont augmenté de manière importante partout dans le monde. De 2014 à 2025, la valeur globale des transactions utilisant un BNPL a plus que décuplé, passant de 2,3 milliards de dollars US à une estimation de 300 milliards.3 La cause de cette montée n’est pas exactement connue. Cependant, l’hypothèse dominante est l’essor du commerce en ligne lié à la pandémie de Covid-19.4 Le BNPL offre aussi des avantages considérables pour les consommateurs, comme ses faibles coûts d’emprunt, sa flexibilité et sa facilité d’utilisation. En contrepartie, il crée des craintes de surendettement des consommateurs vulnérables et de friction avec certaines lois locales de protection du consommateur. Il importe donc d’avoir une vision nuancée de ce phénomène mondial.
Cet article aborde l’encadrement du BNPL par le droit québécois, en particulier le droit de la consommation. La qualification juridique actuelle du BNPL est incertaine, et les règles de la Loi sur la protection du consommateur (L.p.c.) semblent mal arrimées à cette nouvelle forme de crédit. En se concentrant sur la relation contractuelle entre les consommateurs et les fournisseurs de BNPL, l’article tente donc de saisir la nature de la confusion qui entoure le BNPL au Québec et de l’élucider lorsque possible. Il vise également à susciter la réflexion sur ces services de crédit face au flou juridique les entourant actuellement. À cette fin, certains exemples seront retenus afin de montrer l’interaction problématique entre la L.p.c. et le BNPL. Ces exemples seront, lorsque possible, tirés des contrats émis par quatre entreprises de BNPL actives au Canada et présentant des particularités intéressantes: Klarna, Sezzle, Affirm et PayPal.
La première partie traitera de l’importance du BNPL et offrira un survol de son fonctionnement. La deuxième partie s’intéressera plus particulièrement aux frictions entre le BNPL et le droit québécois de la consommation. La troisième et dernière partie présentera une analyse critique du BNPL et offrira des pistes de réflexion pour une mise à jour de la L.p.c., afin qu’elle puisse tenir compte du BNPL.
Cet article privilégie les données empiriques et les sources juridiques qui font autorité. Celles-ci se font toutefois peu nombreuses, peut-être en raison de la relative jeunesse du phénomène. Lorsque possible, des sources canadiennes et québécoises ont été utilisées, mais le recours à des sources internationales a été nécessaire afin d’avoir le plein aperçu du phénomène. La relative pauvreté de la littérature canadienne à ce sujet renforce la nécessité de cet article, et instruit le cadre de l’analyse.
I. Portrait du BNPL
1. Définition
Produit de la nouvelle ère du commerce électronique, « BNPL » est un terme regroupant plusieurs types de crédit accordé au moment de passer à la caisse, en considération d’achats précis. Trois parties sont toujours impliquées : un consommateur, un commerçant et un fournisseur de BNPL. Le fournisseur de BNPL paie la totalité du prix demandé par le commerçant au moment de l’achat. Le consommateur, de son côté, s’engage à payer ce prix au fournisseur de BNPL en plusieurs versements égaux sur quelques semaines.5 Ainsi, le consommateur acquiert immédiatement le bien ou le service, mais en diffère le paiement.
Le produit BNPL le plus connu est celui du « payez en 4 », où le consommateur peut échelonner un paiement sur quatre versements égaux sans intérêt.6 Toutefois, d’autres formes de crédit entrent dans le terme BNPL. Notamment, le BNPL comprend certains plans de paiement qui comportent des intérêts jusqu’à 34 %.7 Ceux-ci se comparent aux plans par versements offerts par certains marchands depuis longtemps.8 La principale différence est l’offre de ces prêts par des entreprises de fintech9 en collaboration avec les commerçants, plutôt que par des acteurs financiers traditionnels comme les banques ou les sociétés de crédit.10
La présente analyse se limitera principalement au contrat dit « payez en 4 sans intérêt ». En effet, il s’agit d’un produit entièrement nouveau, qui mène à une disponibilité sans précédent de crédit sans intérêt à but commercial. Le BNPL crée ainsi des défis uniques d’arrimage avec la L.p.c. au Québec en raison de l’absence d’intérêt associé au prêt. Pour cette raison, le « payez en 4 sans intérêt » mérite une attention plus soutenue dans le cadre juridique québécois.
2. Pourquoi s’y intéresser?
Au Canada, les transactions impliquant une forme de BNPL ont représenté 5 % de la valeur totale des transactions en ligne en 2024,11 soit près de 4 milliards de dollars canadiens. Les données les plus récentes montrent que 8 % des Canadiens utilisaient une forme de BNPL en 2021,12 une proportion qui a probablement augmenté depuis si le Canada suit les tendances observées au niveau mondial. Aux États-Unis, une étude de 2025 de l’agence de protection des consommateurs financiers faisait état d’une utilisation de BNPL par 21 % des consommateurs états-uniens en 2022.13 Le volume des transactions estimé pour 2025, lui, atteignait plus de 103 milliards de dollars US, soit environ 1,6 % des paiements totaux par carte de crédit dans ce pays.14 De manière notable, la valeur totale du crédit BNPL à chaque année aux États-Unis a aussi augmenté de manière explosive au cours des dernières années, se multipliant par près de 20 fois aux États-Unis entre 2019 et 2023.15 Il s’agit donc d’un produit de crédit récent, important et en pleine croissance.
3. Le pour et le contre du BNPL
En tant que nouvelle forme de crédit, le BNPL a fait l’objet de plusieurs analyses internationales sur les conséquences de son utilisation. Il s’en dégage le constat d’un produit aux conséquences nuancées. Certains avantages indéniables sont accessibles au consommateur, mais au prix de risques sérieux.
L’industrie BNPL fait état d’un produit qui permet de limiter les frais de crédit et qui peut aider les consommateurs vulnérables à reprendre le contrôle de leurs finances.16 En effet, la disponibilité d’une forme de crédit à faible coût et hors des réseaux traditionnels peut aider les consommateurs qui reconstruisent leur crédit et réduire les coûts d’endettement.17 Il s’agit aussi d’un produit de crédit facilement accessible, qui n’ouvre pas la porte à un cycle malsain de crédit tournant.18 De plus, les services BNPL permettent souvent une transaction sans friction qui peut être appréciée par le consommateur.19 Les consommateurs qui utilisent un BNPL ont donc plusieurs bonnes raisons de le faire. Auprès des consommateurs canadiens, la raison dominante d’utilisation d’un BNPL était l’aide à budgétiser, alors que la proche seconde était l’impossibilité de se procurer un bien tout de suite en payant l’intégralité du prix demandé.20 Pour beaucoup, il s’agit également d’une alternative aux modes de crédit traditionnels. Cet aspect est particulièrement attirant pour les personnes plus jeunes, avec un plus faible revenu et un niveau d’éducation plus bas, qui obtiennent ainsi un accès au crédit.21
Du côté des commerçants, les avantages sont indéniables. Les consommateurs qui utilisent un service BNPL dépensent plus, et achètent plus souvent. Les compagnies de BNPL se targuent d’une augmentation de la valeur moyenne des commandes de 25 %,22 alors que la recherche empirique fait état d’une augmentation des dépenses totales de l’ordre de 6 % pour les consommateurs qui adoptent le BNPL.23 De plus, les plateformes BNPL offrent souvent des réseaux de marketing et des suggestions d’achat personnalisées aux clients, à l’avantage du commerçant.24
Ce portrait avantageux est assombri par celui des utilisateurs de BNPL, établi à partir de la littérature mondiale sur le sujet. Ceux-ci tendent à avoir un crédit plus fragile que leurs pairs25 et à être plus jeunes.26 Ils tendent également à avoir un faible niveau de littératie financière.27 Cela rend les utilisateurs aux États-Unis particulièrement « risqués » en termes de crédit.28 L’accès facile au crédit soulève aussi des craintes sérieuses de surendettement.29 De fait, les consommateurs qui utilisent au moins un BNPL ont une probabilité plus grande de payer des frais de découvert, et leur utilisation est associée à une baisse du niveau d’épargne.30 Les BNPL ouvrent aussi la porte à une pratique particulièrement dangereuse d’accumulation de crédit de sources différentes, appelée « loan-stacking ».31 Devant les paiements de BNPL qui s’accumulent, certains consommateurs se retrouvent sans les ressources pour répondre à leurs besoins de base.32 Cet impact est encore plus fort chez les femmes à faible revenu, faisant craindre un renforcement des inégalités genrées.33
La situation n’est pas non plus idéale pour les commerçants. La principale source de revenu des entreprises de BNPL est l’imposition de frais, calculés en pourcentage de chaque transaction et retirés du montant remis au commerçant.34 Les services de BNPL exigent des frais plus élevés que les cartes de crédit, allant jusqu’à 6 % de la valeur totale des achats.35 Malgré ce coût élevé, beaucoup de marchands font le calcul que le jeu du BNPL en vaut la chandelle.
II. Le cadre juridique du BNPL au Québec
Au Québec, le BNPL évolue dans un flou juridique troublant.36 Ainsi, cet article vise à positionner plus précisément les contrats BNPL dans le paysage juridique québécois. Avant de débuter cet exercice, l’auteur relève encore une fois l’absence de textes juridiques au sujet du BNPL au Québec. Certains ouvrages sur le droit de la consommation en traitent brièvement,37 de même qu’un rapport d’Option Consommateur,38 mais le concept demeure absent de l’essentiel de la doctrine civiliste québécoise. En l’absence d’une littérature plus abondante, cette section priorisera l’utilisation de sources primaires.
1. Comprendre et isoler le cadre contractuel du BNPL
Afin de comprendre le cadre juridique des contrats BNPL, il convient d’abord d’isoler et de comprendre le rapport contractuel entre le consommateur, le fournisseur de BNPL et le commerçant. En se basant sur une analogie avec les contrats de carte de crédit, l’analyse qui suit conclut que l’arrangement contractuel entre les trois parties est constitué de trois contrats indépendants. De ces trois contrats, l’analyse se centrera ensuite sur celui entre le consommateur et le fournisseur de BNPL.
Sous plusieurs aspects, la relation contractuelle entre le fournisseur de BNPL, le commerçant et le consommateur s’apparente à celle entre une institution financière émettrice de cartes de crédit, un commerçant et un titulaire de carte de crédit. Les deux relations présupposent le paiement par un tiers (l’émetteur de carte de crédit ou le fournisseur de BNPL) du prix du bien ou service que le consommateur doit au marchand. Le consommateur a ensuite l’obligation de rembourser les montants avancés à une date ultérieure.39 L’analogie entre les deux types de crédit sera utilisée comme base pour éclaircir partiellement le cadre contractuel du BNPL.
Avant de débuter cette analyse, il est important de relever quelques différences entre les cartes de crédit et le BNPL. En premier, les cartes de crédit sont souvent émises par des banques de compétence fédérale.40 En second, les cartes de crédit constituent des ententes de crédit renouvelable, plutôt que des ententes pour des montants prédéfinis. Notons également que ces deux relations contractuelles (avec l’émetteur de carte de crédit et avec le fournisseur de BNPL) coexistent souvent.41 En effet, une partie substantielle des paiements par BNPL est effectuée avec une carte de crédit.42 Toutefois, le présent article, se limitera à la relation tripartite entre le consommateur, le marchand et le fournisseur de BNPL, puisque les relations entre les émetteurs de carte de crédit et les consommateurs sont en dehors du cadre de cette étude.
Cette relation tripartite comporte trois relations contractuelles interdépendantes, mais bien distinctes.43 Un contrat de vente (ou de service) existe entre le consommateur et le commerçant. Une entente cadre existe entre le fournisseur de BNPL et le commerçant, pour permettre l’utilisation du BNPL par le consommateur.44 Finalement, le contrat de BNPL à proprement parler existe entre le consommateur et le fournisseur de BNPL.
Il convient maintenant de se concentrer sur le contrat entre le fournisseur de BNPL et le consommateur. De la même manière qu’un paiement par carte de crédit, il apparait que l’acceptation du crédit par le consommateur opère une novation de l’obligation de payer. Bien que la novation soit relativement rare de nos jours,45 le contrat entre le consommateur et l’entreprise de BNPL respecte toutes les conditions de l’existence de cette opération.46 Celle-ci fait disparaitre l’obligation du consommateur envers le marchand, éteignant les obligations précédentes, pour y substituer une obligation du fournisseur de BNPL envers le marchand et du consommateur envers le fournisseur de BNPL.47 L’extinction de l’obligation précédente est accompagnée de la création d’une nouvelle obligation incompatible avec la première et différente de celle-ci. En effet, il y a changement de débiteur et de créancier, et les modalités de paiement sont différentes.48 Il s’agit ainsi d’une novation par changement de débiteur et par changement de créancier.49
Cette novation est inscrite dans un contrat qui, sans nécessairement nommer la novation explicitement, procède à cette opération de manière évidente au sens de l’article 1661 du Code civil.50 La novation est peut-être même plus explicite que dans le cas des cartes de crédit, puisque chaque achat réglé grâce au BNPL fait l’objet d’une nouvelle entente à la pièce entre le fournisseur et le consommateur. Le fournisseur de BNPL agit dans cette nouvelle relation comme un intermédiaire pour les obligations des uns et des autres. Ainsi, le paiement par BNPL libère définitivement le consommateur de son obligation envers le marchand selon le contrat de vente.
La novation parvient ainsi à expliquer l’existence de trois contrats distincts dans les transactions de BNPL, même si l’obligation normalement attribuée au consommateur (le paiement) est acquittée par une autre partie. Malgré la novation des obligations et le transfert du paiement vers le fournisseur de BNPL, la relation contractuelle entre le commerçant et le consommateur n’est pas affectée. En effet, le paiement émane bien du consommateur au final.51 Les obligations du commerçant restent donc les mêmes. Dans l’éventualité d’un recours contre le commerçant, le rôle du fournisseur de BNPL semble plutôt de prendre acte des remboursements émis par le commerçant que de résoudre des conflits proactivement.52
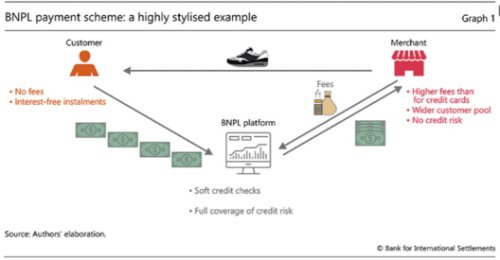
Figure 1: relation entre les parties lors d’un contrat BNPL, simplifiée et stylisée.53
2. Qualifier le contrat de BNPL
i- Qualification du BNPL selon les entreprises de BNPL : paiement
Pour comprendre quelles règles s’appliquent au contrat BNPL, il est nécessaire de le qualifier. L’analyse débute avec le contrat lui-même. Toutefois, une certaine discorde semble exister au sein de l’industrie BNPL quant à la qualification des contrats offerts. Pour explorer cela, quatre formulaires de contrats d'adhésion « payez en 4 » seront utilisés. Ceux-ci correspondent aux conditions types de quatre entreprises de BNPL actives au Québec: Klarna, Affirm, Sezzle et PayPal.54 Ces formulaires sont reproduits en annexes (annexes A à D). À des fins comparatives, un contrat de BNPL avec intérêts sera également reproduit en annexe E.
Affirm, un acteur majeur du BNPL au Canada, qualifie expressément tous ses contrats de « prêt d’argent ».55 Au contraire, Klarna ne qualifie aucunement son contrat de BNPL sans intérêt de « crédit » ou « prêt ». La compagnie préfère les mots « paiement » ou « Entente ».56 Cette lacune apparente ne semble pas tenir de la simple erreur ou omission. En effet, la même compagnie offre un contrat de BNPL avec intérêts. Celui-ci est qualifié de prêt d’argent et contient les mentions obligatoires imposées par la L.p.c..57
D’une manière encore plus frappante, l’entreprise de BNPL Sezzle stipule dans son formulaire d’accord utilisateur que l’entente constitue un financement… sauf au Québec, où l’entreprise précise que l’entente constitue un « paiement différé ».58 Les conditions d’utilisation de Sezzle prennent également le soin de préciser que leur service « ne constitu[e] pas un accord de crédit au Québec ».59 Pourtant, la même compagnie qualifie explicitement son produit de « crédit » dans son accord avec les commerçants.60 Il est notable que cette approche diffère de celle qu’avait adoptée l’entreprise auparavant, où elle qualifiait son contrat de « prêt ».61 Finalement, PayPal, qualifie son entente de « plan de paiement » soumis aux lois de l’Ontario,62 malgré l’article 3117 du C.c.Q. et l’article 54.2 de la L.p.c.
| Entreprise | Qualification du contrat de prêt en quatre versements sans intérêt | Qualification du prêt avec mensualités et intérêts |
|---|---|---|
| Klarna | « Entente » ou « paiement » | Prêt d’argent |
| Affirm | Prêt d’argent | Prêt d’argent |
| Sezzle | Paiement différé | N/A |
| Paypal | Plan de paiement | N/A |
Figure 2 : Qualification des différents contrats de BNPL selon l’entreprise
Comme vu plus haut, les contrats BNPL valent paiement auprès des marchands. Les entreprises de BNPL n’ont donc pas tort de qualifier leurs contrats de paiement. Cependant, il peut tout de même s’agir d’un crédit. Comme dans le cas d’un paiement par carte de crédit, ces deux opérations sont cumulables.63 La qualification de « paiement » par les fournisseurs de BNPL n’est donc pas incompatible avec le crédit, puisque le paiement est avant tout l’exécution d’une obligation prévue au contrat.64 De plus, si une cour devait se livrer à l’analyse, rappelons que la qualification par les parties ne lie pas nécessairement un juge.65 C’est la réelle intention des parties qui doit conduire à la qualification judiciaire. Pour ces raisons, il est nécessaire d’examiner les règles du Code civil et de la L.p.c. dans les pages qui suivent pour qualifier les contrats BNPL.
ii- Qualification selon le Code civil: simple prêt
En premier lieu, les contrats proposés par les fournisseurs de BNPL constituent des contrats d’adhésion selon le Code civil.66 En effet, comme beaucoup de contrats conclus sur internet, les termes sont entièrement stipulés par les fournisseurs de BNPL. Les consommateurs peuvent seulement accepter ou refuser l’offre.
En second lieu, lorsque conclus avec des personnes physiques à des fins personnelles, les contrats de BNPL sont des contrats de consommation selon le Code civil.67 Notons que la définition de consommateur à l’article 1 e) L.p.c. est textuellement plus large que celle de l’article 1384 du Code civil. Toutefois, la Cour d’appel a déterminé que ces deux normes n’en étaient qu’une, et que la plus libérale prévalait.68 Les protections de la L.p.c. et du Code civil sont donc accessibles à toutes les personnes physiques qui utilisent un BNPL.
En troisième lieu, les BNPL semblent constituer des simples prêts portant sur des sommes d’argent au sens du Code civil. L’article 2314 C.c.Q. définit le simple prêt comme un contrat qui vise à prêter une quantité d’un bien consommable, contre une promesse de remboursement. Le BNPL correspond à cette opération, puisque le fournisseur de BNPL s’engage à payer une somme d’argent pour le consommateur, qui accepte de rembourser le même montant à une date ultérieure. Même si le contrat est conclu dans le but de faire un achat spécifique, le fournisseur de BNPL ne prête pas l’objet acheté.69 Il avance l’argent pour réaliser l’achat en collaboration avec le commerçant. Cette opération pose un défi conceptuel dans la tradition civiliste, puisque le contrat de prêt est un contrat réel qui n’est formé qu’au moment de la remise des fonds à l’emprunteur.70 Ainsi, il faut considérer que le consommateur a ordonné au prêteur de remettre l’argent directement au marchand et que le contrat de prêt est donc complété par cette remise. Cela permet également d’expliquer exactement comment le paiement est effectué par le BNPL. Les deux opérations se cumulent et le BNPL constitue donc un simple prêt, dont le résultat est un paiement auprès du commerçant.
Puisque le contrat BNPL est un simple prêt qui vise des sommes d’argent, il est donc un prêt d’argent au sens du Code civil.71 Cela a comme conséquence que le prêt d’argent est présumé à titre onéreux selon l’article 2315 C.c.Q. Cette présomption peut être repoussée selon l’article 2847 C.c.Q.,72 mais il ne convient pas de le faire dans le cas du BNPL. En effet, celui-ci est un contrat à titre onéreux car, conformément à la définition apportée par le Code civil à l’article 1381, chaque partie en retire un avantage. L’avantage pour le consommateur est la somme d’argent payée au commerçant pour acheter ce qu’il désire. Quant au prêteur BNPL, il obtient du marchand un pourcentage de la valeur totale de l’achat.73 De toute manière, le contrat de prêt d’argent peut être fait à titre gratuit selon l’article 2315 C.c.Q., et l’absence d’intérêt n’affecte donc pas la qualification selon le Code civil.
iii- Qualification selon la L.p.c. : incertitude
Il importe, en premier lieu, de mettre au clair que la L.p.c. s’applique aux contrats BNPL lorsqu’ils sont conclus par des personnes physiques,74 puisque les fournisseurs de BNPL constituent des commerçants agissant dans le cadre de leur entreprise.75 Il convient ainsi d’appliquer les protections générales de la L.p.c. aux contrats BNPL lorsqu’ils sont conclus par des consommateurs au sens de la L.p.c.
En second lieu, le contrat BNPL constitue un contrat conclu à distance au sens de l’article 54.1 L.p.c., puisque les BNPL remplissent les deux conditions nécessaires. Premièrement, ils sont conclus par internet et donc, sans que les parties ne soient en présence l’une de l’autre.76 Deuxièmement, l’offre de BNPL sur les sites internet des commerçants comprend les éléments essentiels à la conclusion du contrat.77 Le contrat BNPL remplit ainsi les deux conditions requises pour être un contrat conclu à distance.
Après ces deux qualifications relativement certaines, un premier défi se présente à l’article 1 f) de la L.p.c. Cet article définit le crédit comme suit : « le droit consenti par un commerçant à un consommateur d’exécuter à terme une obligation, moyennant des frais ». Il y a assurément l’exécution d’une obligation à terme consentie par un commerçant à un consommateur dans un contrat BNPL. Toutefois, l’exigence des frais de crédit pose un problème. Les frais de crédit, selon l’interprétation de cet article de la L.p.c., ne comprennent que la différence entre le prix normal et le prix incluant le crédit pour le consommateur.78 Ainsi, s’il n’y a pas de différence entre le prix du bien payé maintenant et le prix du bien payé à terme, il n’y a pas de frais de crédit. La seconde exigence de l’article 1 f) n’est alors pas rencontrée, et il n’y a pas de « crédit » au sens de la L.p.c.79
Considérant cela, le BNPL pourrait ne pas constituer un « crédit » au sens de la L.p.c. En effet, à part le contrat de PayPal prétendument soumis au droit de l’Ontario, aucun contrat étudié ne comprenait de frais de crédit, de retard ou d’autre frais pour le consommateur.80 La contrepartie versée par le marchand au fournisseur de BNPL ne saurait être considérée comme un frais de crédit. La Cour d’appel, dans l’affaire Brault & Martinault inc. c. Riendeau, a explicitement déterminé que la contrepartie versée au prêteur par le marchand ne constituait pas un frais de crédit au sens de la L.p.c. si le consommateur ne paie pas de différence de prix.81 Cette absence de frais de crédit pourrait soustraire le BNPL aux protections de la L.p.c. en matière de crédit.
La non-application des protections de la L.p.c. liées au crédit pourrait toutefois nuire à la cohérence de l’ensemble de ce régime législatif. En effet, selon Lacoursière, les protections concernant le crédit visent principalement à contrer le surendettement et équilibrer les prestations entre les prêteurs et les consommateurs.82 La littérature démontre des risques sérieux que ces mêmes phénomènes se produisent avec le BNPL, comme discuté dans la section 1.3 du présent article. De plus, la recherche empirique montre que le terme accordé est une prestation importante pour les consommateurs canadiens.83 Un argument pourrait donc être fait que la qualification de crédit convient au BNPL, mais ses fondements juridiques sont ténus face au texte de l’article 1 f) L.p.c.
Une autre catégorie reste à établir pour la qualification, celle-ci présentant un haut niveau d’incertitude. Il s’agit de déterminer si le BNPL constitue un prêt d’argent au sens de la L.p.c., même s’il n’est pas un « crédit ». Comme déterminé plus haut, le BNPL est un prêt d’argent au sens du Code civil, puisqu’il est un simple prêt portant sur une somme d’argent. La L.p.c., elle, ne donne pas de définition du prêt d’argent. À partir de ce constat, la Cour d’appel et l’auteur Lacoursière définissent le prêt d’argent sous la L.p.c. de la même manière qu’aux articles 2314 et 2315 C.c.Q..84 Cependant, l’article 66 L.p.c. remet cette détermination en question en établissant que le contrat de prêt d’argent est un « contrat de crédit » selon la L.p.c. Deux définitions se heurtent ainsi : celle du crédit selon la L.p.c. (qui exige des frais) et celle du prêt d’argent comme compris selon le Code civil (qui peut se faire à titre gratuit). Cette incohérence a été soulevée par l’auteur Michel Deschamps, qui a affirmé qu’un prêt d’argent sans intérêt ne serait pas un contrat de crédit au sens de la L.p.c..85 Compte tenu du texte de l’article 1 f) de la L.p.c., il semble qu’il s’agisse de l’hypothèse la plus probable.
L’irréconciliable incohérence entre les définitions de « crédit » selon la L.p.c. et de « prêt d’argent » selon le C.c.Q. crée deux possibilités. La première est que la définition de « prêt d’argent » n’est pas la même selon le Code civil et la L.p.c. Selon cette hypothèse, le prêt d’argent en droit de la consommation doit nécessairement être un « crédit » au sens de la L.p.c. Cette dissociation entre le Code civil et la L.p.c. apparait la plus fidèle aux articles 1 f) et 66 L.p.c. Cependant, cette solution reste imparfaite. Son principal bémol est l’incohérence qu’elle crée avec le but de la réglementation du crédit et du prêt d’argent de la L.p.c., qui est de protéger le consommateur contre le surendettement.86 De plus, les protections concernant le prêt d’argent sont bien arrimées à la réalité du BNPL. Par exemple, l’article 103.1 L.p.c. envisage un scénario similaire au BNPL, soit celui d’un prêt d’argent consenti en considération d’un achat. Cet article confère des protections importantes au consommateur en cas de poursuite par son prêteur, protections qui seraient tout à fait adaptées au BNPL. Il apparait ainsi qu’une application du régime du prêt d’argent au BNPL serait cohérente avec l’économie générale de la L.p.c., mais incohérente avec le texte de ses articles sur le crédit.
En l’absence d’une conclusion claire, il convient d’examiner la seconde hypothèse de qualification du prêt d’argent sans intérêt sous la L.p.c. Cette hypothèse est qu’un prêt d’argent sans intérêt conserve sa qualification de « prêt d’argent » au sens de la L.p.c., sans être un « crédit » au sens de la même loi. Ainsi, l’article 66 L.p.c. ne redéfinirait pas le prêt d’argent et ce terme aurait une existence distincte du crédit. Le prêt d’argent deviendrait alors un crédit seulement s’il porte intérêts. Cette théorie est soutenue par l’existence d’articles de la L.p.c. qui font mention du prêt d’argent de manière indépendante, comme les articles 103.1 ou 115. Elle serait aussi cohérente avec le Code civil,tout en évitant de revenir sur la définition de la Cour d’appel.87 Toutefois, cette solution instaurerait un régime légal complexe pour le prêt d’argent sans intérêt, puisque seuls les articles mentionnant spécifiquement le prêt d’argent lui seraient applicables. Elle n’est donc pas entièrement satisfaisante non plus, laissant la qualification du BNPL selon la L.p.c. dans une zone grise.
Devant cette situation déjà confuse, une récente intervention législative est venue renforcer le besoin de clarté. En 2024, l’Assemblée Nationale a adopté une loi élargissant les protections de la L.p.c. en matière de crédit.88 Cette loi, qui n’est pas encore en vigueur, a retiré certaines mentions de « prêt d’argent » pour les remplacer par « crédit », notamment à l’article 73 de la L.p.c..89 Dans l’éventualité où le BNPL serait un prêt d’argent sans être un crédit au sens de la L.p.c., cette récente intervention législative pourrait accidentellement retirer des protections aux consommateurs qui utilisent le BNPL. Il importe donc qu’un changement législatif ou qu’une qualification judiciaire vienne faire lumière sur cet enjeu, au risque de conséquences imprévisibles comme celle-ci.
En ce qui concerne les fournisseurs de BNPL, ceux-ci ne semblent pas avoir d’incitatif à régler le problème de la qualification de leurs contrats. En effet, l’ambigüité entourant la qualification du BNPL n’apparait pas être complètement fruit du hasard. Comme vu ci-haut dans la section analysant les contrats BNPL, l’industrie semble réticente à qualifier de « prêt » ou de « crédit » leurs contrats. Cet évitement du terme « prêt » est probablement un choix conscient de la part des entreprises. Certaines, comme Sezzle, exemptent expressément les consommateurs du Québec de certains frais.90 Il pourrait s’agir d’une stratégie juridique pour soustraire leurs activités du régime relié au crédit de la L.p.c. La solution devra donc venir par voie judiciaire ou législative.
3. Obligations découlant de la qualification du BNPL
Après la qualification des contrats BNPL, il incombe maintenant de déterminer les règles applicables. À ce stade, il est également important de noter que la Loi sur les banques et le régime réglementaire fédéral qui l’accompagne ne s’appliquent pas aux BNPL, puisque les entreprises de BNPL ne sont pas des banques à charte au Canada.91 Sans dresser la liste exhaustive des obligations des fournisseurs de BNPL, cette section s’attardera sur quelques-unes des principales.
i- Obligations selon le Code civil
La première qualification selon le C.c.Q. est celle du contrat d’adhésion. Ce contrat implique l’interprétation en faveur de l’adhérent en cas de doute,92 l’obligation pour le fournisseur de BNPL de porter les clauses externes à l’attention de l’adhérent,93 l’interdiction des clauses illisibles94 et des clauses abusives.95
La seconde qualification est celle du contrat de consommation selon le C.c.Q. Toutes les protections du contrat d’adhésion sont aussi disponibles pour le contrat de consommation selon le Code civil. En plus, l’article 3149 C.c.Q. garantit la compétence des tribunaux québécois sur les contrats de consommation conclus par un consommateur du Québec.96 Il empêche aussi que les règles d’une autre juridiction puissent être appliquées au détriment du consommateur québécois.97 Cela a une importance particulière pour les contrats BNPL, puisque ces clauses empêchent les entreprises de recourir à un droit étranger.
La troisième qualification selon le C.c.Q. est celle de simple prêt d’une somme d’argent, ou prêt d’argent. Il en résulte que le tribunal peut prononcer la nullité du contrat en cas de lésion, selon l’article 2332 C.c.Q. Le BNPL est ainsi visé par une exception au régime général du Code civil qui veut que la lésion ne vicie le consentement qu’à l’égard des mineurs et des majeurs protégés.98 Ainsi, un BNPL comportant une disproportion importante entre les prestations du consommateur et du prêteur pourrait être annulé. Toutefois, en l’absence d’intérêt sur le prêt, il est difficile de voir comment celui-ci pourrait comporter une disproportion importante entre les prestations au sens de l’article 1406 C.c.Q. Cet article semble donc être un recours d’une faible utilité pour les consommateurs dans le cas particulier des BNPL. Il en est de même pour le recours en lésion permis pour les contrats de consommation en vertu de l’article 8 L.p.c.
ii- Obligations générales selon la L.p.c.
La qualification de contrat de consommation selon la L.p.c. entraine certaines obligations générales pour le commerçant. Celui-ci ne peut pas assujettir le contrat à une autre loi que celle du Québec,99 il ne peut obliger le consommateur à soumettre un différend à l’arbitrage.100 De plus, le commerçant ne peut pas procéder à une modification unilatérale du contrat sans avis de 30 jours,101 et doit indiquer expressément dans son contrat les stipulations qui sont inapplicables au Québec.102 Les entreprises apparaissent globalement respectueuses de leurs obligations générales, à l’exception de PayPal, dont le modèle de contrat est basé sur le droit ontarien.103 En cas de violation d’une disposition de la L.p.c., le fournisseur de BNPL s’expose notamment à des dommages-intérêts punitifs selon l’article 272 L.p.c.
Une mention particulière s’impose pour les clauses de déchéance du bénéfice du terme, qui obligent un consommateur à payer l’intégralité de son obligation en cas de défaut.104 Celles-ci sont présentes dans tous les contrats de BNPL consultés, à l’exception de celui de Sezzle.105 Indépendamment de la qualification du contrat de BNPL, ces clauses sont réglementées par la L.p.c..106 Les articles 105 à 110 L.p.c. s’appliquent donc, peu importe la nature du contrat. Ces articles prévoient notamment l’obligation d’envoi d’un avis conforme au règlement lorsqu’il y a déchéance du bénéfice du terme107 et un délai de 30 jours pour que le consommateur puisse régler son compte.108 Peu importe sa classification, le contrat doit aussi faire mention des droits du consommateur immédiatement après la clause de déchéance du bénéfice du terme, selon les conditions de l’article 43 du Règlement d’application de la L.p.c. (R.a.l.p.c.). Cette exigence ne parait pas toujours être respectée par les contrats étudiés, notamment dans le contrat de Klarna.
iii- Obligations pour les contrats à distance selon la L.p.c.
Le BNPL est aussi un contrat conclu à distance. À ce titre, les articles 54.4 et 54.6 L.p.c. établissent une série de renseignements qui doivent être transmis au consommateur. Si ceux-ci ou d’autres obligations ne sont pas respectées, l’article 54.8 L.p.c. donne un droit de résolution pour sept jours, selon les conditions des articles 54.11 et suivants. L’article 54.12 L.p.c. comporte un intérêt particulier, puisqu’il prévoit la résolution de tout contrat accessoire conclu en considération d’un contrat à distance. Un contrat accessoire n’existe que par référence à un autre.109 Il semble donc que le BNPL corresponde à cette définition, puisqu’il n’existe qu’en considération d’un autre contrat avec le commerçant, souvent conclu à distance. Le contrat de BNPL sera donc résolu de plein droit si le consommateur résout le contrat principal, ce qui donne droit au consommateur de demander une rétrofacturation par carte de crédit si le BNPL a été acquitté de cette manière.110
iv- Obligations pour les prêts d’argent selon la L.p.c.
La qualification du contrat BNPL a aussi déterminé qu’il pourrait être un prêt d’argent au sens de la L.p.c. S’il s’avère que le BNPL est un prêt d’argent, plusieurs obligations incombent aux fournisseurs de BNPL du fait de la L.p.c. En raison de l’incertitude quant à la qualification du BNPL comme prêt d’argent vue plus haut, les obligations liées au prêt d’argent seront analysées indépendamment de celles liées au crédit.
La première des particularités du prêt d’argent selon la L.p.c. est le droit du consommateur de résoudre le contrat de prêt d’argent dans les 2 jours suivant sa conclusion, selon l’article 73 L.p.c. Cette résolution se fait sans frais et à la seule discrétion du consommateur.111 La résolution implique la restitution des prestations,112 le contrat étant réputé ne jamais avoir existé.113 La mention de ce droit doit être clairement visible dans le contrat de prêt d’argent.114 Il s’agit donc d’une obligation substantive et d’une obligation de forme pour le contrat. Toutefois, la question se pose quant à savoir comment le consommateur peut résoudre un prêt accordé en considération d’un contrat de vente d’un objet ou d’un service. Deux avenues apparaissent possibles : soit le remboursement intégral des sommes d’argent dues au prêteur par le consommateur, soit la restitution du bien et/ou des services achetés au commerçant, accompagné d’un remboursement par le prêteur et d’un arrêt des versements. Sans réponse certaine quant à la solution appropriée, il convient d’analyser ces deux options.
L’approche visant le remboursement du capital est basée uniquement sur la relation contractuelle entre le prêteur et le consommateur. Le prêteur ayant avancé une somme d’argent, un argument peut être fait comme quoi la résolution du contrat s’opérerait par restitution des fonds au prêteur. Le consommateur pourrait ainsi résoudre le contrat en payant la somme due en entier dans les deux jours, tout en demeurant propriétaire du bien acheté avec le BNPL. Cette approche semble mieux correspondre aux articles 74 et 76 L.p.c., qui prévoient le retour du capital net du prêt au prêteur pour la résolution.115 Toutefois, elle présente une certaine incompatibilité avec les principes du régime de la restitution, qui vise avant tout à remettre les parties dans l’état où elles se trouvaient n’eût été la conclusion du contrat.116 Un tel mécanisme viendrait presque vider de son sens le droit de résolution attribué au consommateur par la L.p.c., puisque celui-ci devrait tout de même acquitter le montant du prêt en entier, à des conditions moins avantageuses.
La solution qui apparait ainsi plus compatible avec l’économie générale du contrat BNPL est celle du remboursement du consommateur par le BNPL et du retour des biens au commerçant. En effet, le BNPL vise le prêt d’une somme d’argent définie, en considération d’un contrat de vente. Si le consommateur résout le contrat, alors, le prêteur BNPL ne se verrait pas dans l’obligation d’effectuer le paiement auprès du marchand, puisque le premier contrat serait réputé ne jamais avoir existé. Le résultat pratique de cette solution serait un retour du bien (ou du service) acheté par le consommateur au commerçant, qui retournerait les sommes payées au prêteur BNPL, qui lui-même retournerait l’argent déjà payé au consommateur. L’opération peut alors s’apparenter à celle qui survient lors de la résolution d’un contrat assorti d’un crédit.117 Cette solution semble plus compatible avec le régime de la restitution, tel qu’imposé par la loi.118 Cette approche semble être conforme avec la jurisprudence limitée portant sur des contrats similaires, issue de la division des petites créances de la Cour du Québec.119 Elle apparait préférable, puisque conforme à l’opération juridique véritablement entreprise par les parties et permettant de mieux protéger le consommateur. Cependant, elle reste imparfaite; ne permettant pas véritablement de protéger le commerçant tiers. Elle fait aussi supporter un risque plus grand au fournisseur de BNPL, qui pourrait se voir forcé d’opérer le paiement consenti en premier lieu, selon son entente avec le commerçant.
Les défenses du consommateur envers le prêteur BNPL sont également affectées par la qualification de celui-ci comme contrat de prêt d’argent. Il est intéressant de constater que la L.p.c. envisage spécifiquement la situation en cause. L’article 103.1 L.p.c. dicte que lorsqu’un contrat de prêt d’argent est conclu en collaboration avec un commerçant pour la vente d’un bien ou d’un service, le consommateur peut faire valoir contre le prêteur tous les moyens de défense qu’il pourrait faire valoir contre le commerçant. Par cette disposition, le législateur vient unifier les relations contractuelles qui sont la trame de fond du contrat BNPL.120 Cette règle met à la disposition du consommateur une série de défenses assez importantes, notamment quant à la qualité et au bon fonctionnement du bien.121 L’amalgamation des défenses contre le prêteur vient ainsi créer une exception au régime contractuel standard qui démontre un souci du législateur face aux effets du prêt d’argent. Notons toutefois que cet article se limite aux moyens en défense, et non en demande, à moins d’une insolvabilité du commerçant.122
Ainsi, les recours en demande du consommateur envers le prêteur d’argent doivent également être examinés. Le consommateur pourra assurément exercer les recours qu’il a contre le commerçant envers le prêteur si le commerçant devient insolvable.123 Dans les autres cas, cette situation peut s’assimiler au même débat entourant les émetteurs de carte de crédit, qui continue à faire rage.124 La plupart du temps, les fournisseurs de BNPL se réservent toute la discrétion d’aider ou non les consommateurs dans leur réclamation contre les commerçants et rejettent la responsabilité sur ceux-ci.125 Les prêteurs BNPL offrent parfois une garantie conventionnelle pouvant s’apparenter aux obligations qu’ils auraient s’ils étaient débiteurs des obligations du commerçant. Celle-ci peut inclure la mise sur pause des versements en cas de réclamation et la prise de contact avec les commerçants récalcitrants.126 Il reste que cette protection varie selon le bon vouloir du fournisseur de BNPL. Il pourrait être souhaitable que le consommateur puisse exercer ses recours contre le prêteur ou le commerçant, considérant que la relation contractuelle complexe entre les deux puisse créer une certaine confusion pour le consommateur.
Les obligations liées au prêt d’argent selon la L.p.c. ne s’arrêtent pas au contrat lui-même. Selon l’article 321 L.p.c., Le prêteur d’argent doit posséder un permis, émis par l’Office de la protection du consommateur (O.P.C.). Plus encore, les commerçants qui désirent obtenir un permis doivent avoir un établissement au Québec.127 Une vérification sur le site internet de l’O.P.C. permet de constater que plusieurs compagnies n’ont pas le permis requis pour exercer les activités de prêt d’argent.128 Si le commerçant n’a pas le permis requis, le consommateur peut réclamer la nullité du contrat de prêt, ou la suppression des frais d’intérêt.129 Ce remède est donc moins efficace lorsque les prêts se font sans intérêt.
Finalement, le contrat de prêt d’argent doit avoir une forme bien particulière, contenant des éléments précis afin de protéger le consommateur. Ces exigences sont établies à l’article 115 de la L.p.c. et détaillées aux articles 61.0.7 et 61.0.8 du R.a.l.p.c. Elles incluent la mention de certains droits du consommateur et le titre « prêt d’argent » sur le contrat.
v- Obligations pour le crédit selon la L.p.c.
La qualification a également déterminé que le BNPL n’était probablement pas un « crédit » au sens de la L.p.c. et l’analyse des obligations imposées par cette qualification sera donc brève. Cependant, si le BNPL était assujetti au régime sur le crédit, les fournisseurs de BNPL auraient plusieurs obligations supplémentaires selon la L.p.c. Notamment, l’article 98 L.p.c. établit des limites aux modifications que peuvent apporter les parties à un contrat de crédit. L’article 103.2 L.p.c., quant à lui, oblige le commerçant à évaluer la capacité de payer du consommateur avant de lui accorder un crédit.130 De manière assez intéressante, l’assujettissement aux règles concernant le crédit a pour effet de soustraire le contrat à l’application de certaines obligations liées au contrat conclu à distance, selon l’article 6.3 R.a.l.p.c. Les protections qui sont liées au crédit semblent ainsi bien adaptées à la réalité de l’utilisation du BNPL, même si elles ne lui sont probablement pas applicables.
III. Critique et tentatives d’intervention législative
Du casse-tête de la qualification ressort un constat : la L.p.c. n’était pas prête à l’émergence du BNPL. Cela crée une situation désagréable, où le contexte et l’économie générale de la loi s’opposent à son texte. Ainsi, il convient de porter notre regard vers des ressorts qui ont fait le constat de la désuétude de leur régime législatif en matière de prêt, et qui ont choisi d’y remédier. Les solutions australienne et états-unienne seront explorées dans l’espoir de stimuler la réflexion sur le sujet. En conclusion suivra une réflexion sur la voie à suivre pour mieux arrimer la L.p.c. au BNPL.
1. Tentatives d’encadrement
i- Le code de conduite – approche australienne
L’Australie est le berceau des BNPL, et l’une des juridictions avec le plus d’avance quant à l’encadrement de ces produits financiers.131 Les problèmes causés par cette forme de crédit y sont, pour beaucoup, similaires à ceux du Québec : les BNPL tombaient dans une forme de zone grise, entre les différentes lois qui réglementent le crédit en Australie.132 Cette faille a presque la même cause qu’au Québec, soit le fait que la législation ne s’appliquait pas au crédit sans intérêt.133 Ce constat a mené à une réflexion collective sur le sujet, menée par le gouvernement.134
Dans une tentative d’autoréglementation, les principales entreprises de BNPL australiennes ont introduit un Code de pratique volontaire en 2021.135 Les adhérents à ce Code représentaient plus de 95 % des comptes de BNPL en 2022.136 Celui-ci visait, entre autres, à implémenter les meilleures pratiques de l’industrie et à protéger les emprunteurs vulnérables.137 Toutefois, cette approche a été vertement critiquée par les groupes de protection des consommateurs, qui jugeaient l’application du code de conduite inégale et son caractère volontaire insuffisant.138
Cette perception d’insuffisance a amené le gouvernement australien à combler la lacune dans la législation de protection des consommateurs financiers, en éliminant les exemptions qui permettaient aux BNPL d’y échapper.139 Cette modification est entrée en vigueur au début 2026, et ses effets sont donc encore largement inconnus, mais il est probable que l’assujettissement des BNPL au cadre réglementaire du crédit sera bénéfique pour les consommateurs.
ii- La carte de crédit BNPL – approche états-unienne
En l’absence de législation pour modifier son approche, l’agence de protection des consommateurs financiers états-unienne (CFPB) a fait preuve de créativité pour resserrer le cadre réglementaire du BNPL. Dans une règle interprétative émise en 2024, la CFPB assimilait les BNPL à des cartes de crédit pour les soumettre à la législation états-unienne en la matière.140 Cette solution visait, comme en Australie, à appliquer la législation existante sur le crédit au BNPL et a été source d’une vague de contestation de l’industrie.141 Elle aurait, entre autres, donné le droit aux consommateurs de contester les transactions faites par BNPL.142 Puisque cette règle a été retirée dans un effort de déréglementation général de la seconde administration Trump,143 le débat se poursuit aux États-Unis sur la réglementation du BNPL. Plusieurs tentatives de législation se sont attaquées à la problématique, sans succès.144 Cette approche demeure intéressante, car elle offre une voie d’intervention au gouvernement fédéral canadien. En effet, si une telle détermination devait intervenir au Canada, il serait possible de soumettre le BNPL à la réglementation fédérale sur les cartes de crédit. Sans combler les lacunes de la L.p.c., cette approche pourrait donner une voie alternative à la réglementation.
iii- Une possible approche québécoise?
Les exemples internationaux permettent de situer le débat au Québec de manière plus précise. Au premier plan, la confusion quant à la classification du BNPL comme « crédit » au sens de la L.p.c. doit être dissipée. De plus, le manque d’harmonisation entre les définitions de « prêt d’argent » au sens de la L.p.c. et du C.c.Q. crée une situation indésirable d’incohérence législative.
Une intervention législative apparait donc souhaitable pour améliorer les choses. Celle-ci n’aurait pas toutefois besoin de créer un régime spécifique au BNPL Comme la seconde partie de cet article le montre, les protections en matière de prêt au Québec sont nombreuses, quoiqu’imparfaites. De la même manière que l’Australie et les États-Unis, une approche qui permettrait de combler les lacunes de la L.p.c. apparait suffisante et cohérente avec le cadre législatif. Pour ce faire, une avenue logique de modification de la L.p.c. serait d’englober dans le « crédit » tous les prêts à titre onéreux. Cette approche a l’avantage de demander une intervention législative minimale et permettrait de dissiper définitivement le flou entourant le BNPL.
Conclusion
Cet article a abordé le phénomène mondial du BNPL, son cadre juridique au Québec et a ensuite examiné ce phénomène dans une perspective critique, parvenant à la conclusion que le législateur québécois devait dissiper la confusion autour de l’application de la L.p.c. au BNPL. Cette approche permettra de mitiger les risques liés au BNPL et d’éclaircir l’obscurité juridique régnant autour de celui-ci avec une intervention simple. De manière plus générale, la situation démontre l’importance de l’harmonisation du cadre législatif. La confusion constatée ici aurait été évitable, si le législateur avait rendu cohérentes les lois de protection du consommateur et le Code civil. L’intervention proposée ici n’adresse donc pas la source du problème, mais constitue la manière la plus simple de régler celui-ci.
Au-delà d’une modification à la L.p.c., d’autres avenues peuvent être explorées pour réglementer les BNPL. Il est probable que les fournisseurs de BNPL soient déjà soumis à un certain encadrement. Il est donc possible pour des parties intéressées de faire valoir leurs droits, et de demander leur exercice devant les tribunaux. À tout le moins, ces efforts auront pour effet de diminuer l’incertitude juridique qui entoure le BNPL au Québec. Remarquons tout de même que les efforts de l’industrie pour se soustraire à la législation québécoise semblent déjà bénéficier aux consommateurs du Québec, puisqu’ils sont exemptés de nombreux frais dans les contrats de BNPL.145 La L.p.c., sous cet aspect, n’est donc pas entièrement inefficace.
Enfin, le but de cet article est aussi d’attirer l’attention sur la problématique émergente du BNPL, en tentant de démarrer une réflexion nécessaire sur le sujet. Comme plusieurs fois auparavant, la technologie précède le droit. Ce n’est ni une situation nouvelle, ni surprenante. L’ordre juridique québécois est doté des outils nécessaires afin de prendre acte des nouvelles tendances en matière de crédit à la consommation. Il importe simplement de les utiliser.
Bibliographie
Législation
Loi sur les Banques, LC 1991, c 46.
Code civil du Québec, RLRQ c CCQ-1991.
Loi sur la protection du consommateur, RLRQ c P-40.1.
Règlement d’application de la Loi sur la protection du consommateur, RLRQ cP-40.1, r.3.
PL 72, Loi protégeant les consommateurs contre les pratiques commerciales abusives et offrant une meilleure transparence en matière de prix et de crédit, 2e session, 36e lég, Québec, 2024 (sanctionné le 7 novembre 2024).
Législation étrangère
É-U, « Use of Digital User Accounts to Access Buy Now, Pay Later Loans », 89 Fed Reg 47068 (2024) (codifié au 12 CFR § 1026).
É-U, « Interpretive Rules, Policy Statements, and Advisory Opinions; Withdrawal », 90 Fed Reg 20084 (2025).
« Treasury Laws Amendment (Responsible Buy Now Pay Later and Other Measures) Bill 2024 » (Commonwealth), 2024/47 (Austl).
Doctrine et littérature scientifique : monographies
Baudouin, Jean-Louis et Pierre-Gabriel Jobin, « Les obligations », 6e éd, Cowansville, Éditions Yvon Blais, 2005.
Centre Paul-André Crépeau de droit privé et comparé, « Dictionnaire de droit privé et lexiques bilingues – Les obligations », Cowansville, Éditions Yvon Blais, 2003.
Jobin, Pierre-Gabriel et Nathalie Vézina, « Les obligations », 7e éd, Cowansville, Éditions Yvon Blais, 2013.
Karim, Vincent, « Les Obligations », 6e éd, vol 2, Montréal, Wilson & Lafleur, 2024.
Lacoursière, Marc, « Droit de la consommation », 7e éd, Cowansville, Éditions Yvon Blais, 2025.
Lacoursière, Marc et Nicole L’Heureux, « Droit bancaire », 5e éd, Cowansville, Éditions Yvon Blais, 2017.
Lluelles, Didier et Benoît Moore, « Droit des obligations », 3e éd., Montréal, Les Éditions Thémis, 2018.
Doctrine et littérature scientifique : articles
Cornelli, Giulio et al., « Buy Now, pay later: a cross-country analysis », (2023) 2023:4 BIS Quarterly Review 61.
Deschamps, Michel, « L’application de la Loi sur la protection du consommateur aux contrats de crédit » Revue du Barreau (2018) 77 RB 607.
Di Maggio, Marco et al., « Buy Now, pay later credit : User characteristics and effects on spending patterns » (2022) National Bureau of Economic Research, Working Paper n° 30508.
Kumar, Ashish et al., « The effects of buy now, pay later (BNPL) on customers’ online purchase behavior » (2024) 100:4 Journal of Retailing 602.
Loomis, Jessa et Daniel Cockayne, « A feminist approach to fintech: exploring ‘buy now, pay later’ technologies and consumer fintech’ (2025) 18:1 J of Cultural Economy 1.
N’Kaa, Clarisse, « Acheter Maintenant, Payer Plus Tard » : Examen des risques et des recours, Montréal, Option Consommateur, 2023.
O’Brien, Lucinda, Ian Ramsey et Paul Ali, « Innovation, Disruption and Consumer Harm in the Buy Now Pay Later Industry: An Empirical Study » (2024) 47:2 U of New South Wales LJ 657.
Roussille, Myriam, « Paiement fractionné : une question de crédit », alerte RD bancaire et financier 51.
Schneider, Karl et Paul Tierno, « Rapidly Growing “Buy Now, Pay Later” (BNPL) Financing: Market Developments and Policy Issues », R48858, Washington (DC), Congressional Research Service, 2026.
Jurisprudence
9205-3594 Québec inc. c Gestion Yquem inc., 2019 QCCA 196
Brault & Martineau inc. c Riendeau, 2010 QCCA 366
Clermont-Drolet c Caisse populaire Desjardins de Sillery, 2008 QCCA 1843
Poulin c. 9206-4880 Québec inc., 2021 QCCQ 5142
Toure c. Brault & Martineau inc., 2014 QCCA 1577
Uniprix inc. c. Gestion Gosselin et Bérubé inc., 2017 CSC 43
Autres sources
Affirm Holdings, Inc., « Annual Report 2024 », San Francisco, Affirm Holdings, Inc., 2024.
Agence de la consommation en matière financière du Canada, « Étude pilote : Services « Achetez maintenant, payez plus tard » offerts au Canada », Ottawa, Gouvernement du Canada, 2021.
Australian Finance Industry Association, « Buy Now Pay Later Code of Practice », Sydney (NSW), 2021.
Austl, Commonwealth, « The Australian Government the Treasury, Regulating Buy Now, Pay Later in Australia: Options paper » (Rapport), Parkes, 2022.
Consumer Financial Protection Bureau, « Consumer Use of Buy Now, Pay Later and Other Unsecured Debt », Washington (DC), 2025.
Cumyn, Michelle et Lina Lalancette, « Le cadre juridique du paiement par carte de crédit et les moyens de défense du titulaire », (2005) 35 :1 RGD 5.
Global Payments, « Global Payments Report 2026 », Global Payments, 2026.
Haut Comité Juridique de la Place Financière de Paris, « Rapport sur la réglementation des activités de mini-crédits et de paiements fractionnés », Paris, 2024
Hegde, Prasad et al., « TransUnion Whitepaper: Next-Gen Lending Product: Buy Now, Pay Later », TransUnion, 2024.
Klarna Group plc, « Form 20-F: Annual and Transition Report », Londres, Klarna Group plc, 26 février 2026.
Office de la protection du consommateur, « Titulaires d’un permis de prêteur d’argent », mis à jour le 27 avril 2026, en ligne.
Payments Canada, « Canadian Payment Methods and Trends 2025 », Stephen Yun, dir, Ottawa, Payments Canada, 2025.
Sezzle, « Accord marchand de Sezzle », version du 6 février 2026, en ligne: https://legal.sezzle.com/merchant/fr-ca/.
Wang, Zhu, « Buy Now, Pay Later: Recent Developments and Implications » (2026) 26:05 Economic Brief, en ligne : https://www.richmondfed.org/.